Der Kassensturz am Küchentisch: Wenn Eltern Betreuung brauchen
Es beginnt fast immer mit einem Schockmoment. Ein Sturz im Badezimmer, eine nächtliche Orientierungslosigkeit oder die ernüchternde Diagnose einer fortgeschrittenen Demenz. Plötzlich steht für ein Paar mitten im Leben fest: Ein Elternteil, sei es der eigene Vater oder die Schwiegermutter, kann den Alltag in den eigenen vier Wänden nicht mehr alleine bewältigen.
In dieser Situation stehen viele Familien im Rhein-Main-Gebiet vor einer Zerreißprobe. Ein Pflegeheim kommt aus tiefster Überzeugung nicht in Frage. Die Vorstellung, den geliebten Vater aus seinem vertrauten Umfeld in Frankfurt, Offenbach, Wiesbaden oder dem Taunus herauszureißen, bricht allen das Herz. Die Kosten eines Pflegeheimplatzes unterscheiden sich nach Einrichtung, Region und Aufenthaltsdauer. Vergleichen Sie konkrete Angebote mit Ihrer tatsächlichen Versorgungssituation.
Die menschlichste Antwort ist die häusliche 24-Stunden-Betreuung im vertrauten Zuhause. Eine feste Betreuungskraft zieht ein, schenkt Geborgenheit und sichert den Alltag rund um die Uhr ab. Doch sobald der Vertrag auf dem Küchentisch liegt und alle Zahlen zusammengerechnet werden, offenbart sich die finanzielle Realität: Die laufende Rente des Elternteils und das Pflegegeld der Kasse reichen nicht aus. Es klafft eine monatliche Finanzierungslücke von 800 bis 1.800 Euro.
An diesem Punkt prallen in vielen Partnerschaften zwei Welten aufeinander. Das leibliche Kind fühlt eine tiefe moralische Fürsorgepflicht für die eigenen Eltern. Der Partner sorgt sich um die gemeinsamen Sparraten, den nächsten Familienurlaub oder die Ausbildung der eigenen Kinder. Aus diffuser Zukunftsangst entstehen unausgesprochene Vorwürfe: „Kostet uns dein Vater jetzt unsere gesamte Altersvorsorge?“
Als Inhaber von Thalpos Pflegevermittlung erlebe ich diesen Konflikt bei zahllosen Hausbesuchen. Ich sage Paaren in diesem Moment immer: Sie müssen sich nicht zwischen der Liebe zu Ihren Eltern und dem Frieden in Ihrer Ehe entscheiden. Wenn Sie die gesetzlichen Schutzrechte, steuerlichen Hebel und klare Allokationsmodelle kennen, lässt sich die Finanzierung vollkommen fair, transparent und ohne Groll strukturieren. Dieser Leitfaden liefert Ihnen die exakte Blaupause dafür.
Die 3-Stufen-Finanzierungskaskade & Kostenrealität im A1-Entsendemodell
Um die finanzielle Last sachlich zu bewerten, müssen Paare zunächst die tatsächliche Kostenstruktur einer legalen 24-Stunden-Betreuung im europäischen A1-Entsendemodell verstehen. Transparenz ist das wirksamste Mittel gegen übertriebene Sorgen.
Reale Gesamtkosten im Überblick
Die monatlichen Gesamtaufwendungen für eine qualifizierte Betreuungskraft setzen sich aus drei Komponenten zusammen:
- Dienstleistungshonorar der Agentur: Je nach Sprachniveau und Betreuungsaufwand liegt der monatliche Grundpreis zwischen 2.700 und 3.400 Euro netto.
- Kost und Logis (Kostenannahme im Beispiel): Der Betreuungskraft steht ein eigenes, abschließbares Zimmer im Elternhaushalt sowie freie Verpflegung zu. Rechnerisch fallen hierfür monatlich 300 bis 400 Euro für Verpflegungsmehraufwand und Nebenkosten an.
- Reisekosten: Für den regelmäßigen Turnuswechsel fallen alle zwei bis drei Monate Fahrtkostenpauschalen von durchschnittlich 150 bis 250 Euro an.
Daraus ergibt sich ein realer monatlicher Gesamtaufwand von 3.000 bis 3.800 Euro.
Pflegegeld und weitere Erstattungen getrennt planen
Pflegegeld kann bei gesicherter häuslicher Pflege monatlich entlasten. Die folgende Rechnung setzt den vollen Anspruch voraus und verwendet unverändert 3.300 Euro angenommene Gesamtkosten. Rente, weitere Einnahmen und Steuerwirkungen sind noch nicht berücksichtigt.
| Pflegegrad | Pflegegeld monatlich bei vollem Anspruch | Rest bei 3.300 € Gesamtkosten vor weiteren Einnahmen |
|---|---|---|
| Pflegegrad 2 | 347 € | 2.953 € |
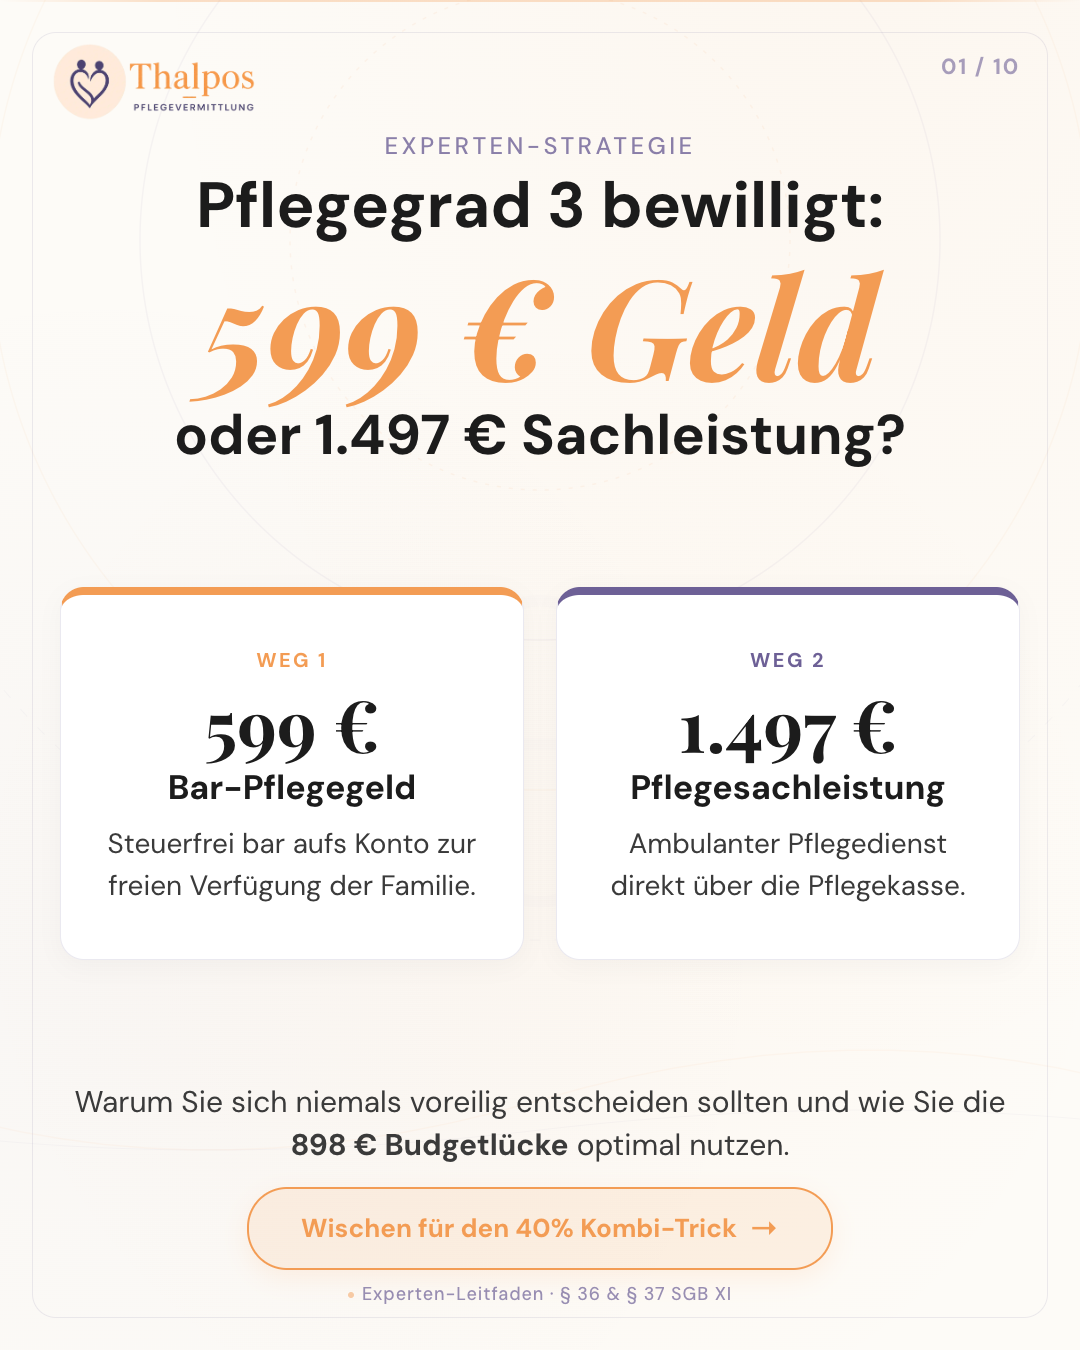
| Pflegegrad 3 | 599 € | 2.701 € |
| Pflegegrad 4 | 800 € | 2.500 € |
| Pflegegrad 5 | 990 € | 2.310 € |
Der gemeinsame Jahresbetrag von bis zu 3.539 Euro und der Entlastungsbetrag von bis zu 131 Euro monatlich sind zweckgebundene Erstattungsmöglichkeiten. Sie werden nicht pauschal als regelmäßiges Einkommen oder als Abzug vom privaten Betreuungspreis eingeplant. Geeignete Leistungen, tatsächliche Kosten, Nachweise und verbleibende Budgets müssen geprüft werden.
Hilfe zur Pflege prüfen
Wenn eigene Mittel und vorrangige Leistungen nicht ausreichen, kann das Sozialamt einen Anspruch auf Hilfe zur Pflege prüfen. Dabei gelten gesetzliche Regeln zu Bedarf, Einkommen und verwertbarem Vermögen. Der reguläre Schutz kleinerer Geldbeträge beträgt für die erfassten Erwachsenen grundsätzlich 10.000 Euro; weitere Schutz- und Härteregeln sind zu berücksichtigen. Auch selbst genutztes Wohneigentum ist nur unter den gesetzlichen Voraussetzungen geschützt.
Rechtliche Realitäten: Schutz der Schwiegerkinder & Angehörigen-Entlastungsgesetz
Bei der Finanzierung sollten Sie gesetzliche Unterhaltspflichten, den Rückgriff des Sozialamts und freiwillige Vereinbarungen unterscheiden.
Keine direkte gesetzliche Elternunterhaltspflicht für Schwiegerkinder
§ 1601 BGB betrifft Verwandte in gerader Linie, einschließlich rechtlich angenommener Kinder. Schwiegerkinder sind deshalb nicht unmittelbar ihren Schwiegereltern zum Elternunterhalt verpflichtet. Wer selbst einen Vertrag oder eine Kostenübernahme unterschreibt, kann daraus jedoch eigene Pflichten übernehmen.
Eherechtliche Feinheiten im Alltag
- Familienunterhalt (§ 1360 BGB): Die wirtschaftlichen Verhältnisse in der Ehe können bei der Leistungsfähigkeit des unterhaltspflichtigen Kindes eine Rolle spielen. Daraus wird keine direkte Elternunterhaltspflicht des Schwiegerkindes.
- Taschengeld: Ein Anspruch im Rahmen des Familienunterhalts hängt von den Verhältnissen der Ehe ab. Ein gesetzlich festgelegter Satz von 5 bis 7 Prozent besteht nicht.
Die 100.000-Euro-Grenze beim Sozialamtsrückgriff
- Gesamteinkommen: § 94 Abs. 1a SGB XII schützt Kinder beim Übergang von Unterhaltsansprüchen grundsätzlich bis zu einem jährlichen Gesamteinkommen von 100.000 Euro. Gemeint ist die Summe der steuerrechtlichen Einkünfte nach § 16 SGB IV, nicht allein das Bruttogehalt. Die Vorschrift ist keine allgemeine Abschaffung des zivilrechtlichen Elternunterhalts.
- Partner getrennt prüfen: Für diese Schwelle zählt das individuelle Gesamteinkommen des Kindes. Das Einkommen des Schwiegerkindes wird nicht addiert. Bei 45.000 Euro Gesamteinkommen der Tochter überschreitet sie die Schwelle daher auch dann nicht, wenn ihr Partner 130.000 Euro verdient.
- Hilfe zur Pflege kann notwendige ungedeckte Pflegekosten übernehmen, wenn die sozialhilferechtlichen Voraussetzungen erfüllt sind. Das Sozialamt prüft unter anderem Bedarf, vorrangige Leistungen sowie Einkommen und verwertbares Vermögen. Schutzbeträge und geschütztes Wohneigentum hängen von den gesetzlichen Voraussetzungen ab.
Experten-Tipp
Sebastian Schugar
Steuerliche Optimierung für das Paar: Der 4.000-Euro-Hebel
Wenn Sie Betreuungskosten selbst tragen, kann eine steuerliche Entlastung infrage kommen. Maßgeblich sind Ihre eigenen begünstigten Aufwendungen und Ihre Steuersituation.
Bis zu 4.000 Euro weniger Einkommensteuer nach § 35a EStG
Für begünstigte Arbeitskosten aus Pflege-, Betreuungs- und haushaltsnahen Dienstleistungen beträgt die Ermäßigung 20 Prozent, höchstens 4.000 Euro jährlich. Der gemeinsame Höchstbetrag gilt auch für andere Leistungen nach § 35a Abs. 2. Er ist kein garantierter Erstattungsbetrag und kann nur die tatsächlich zu zahlende Einkommensteuer mindern.
Betreuung im Haushalt der Eltern
Der BFH bestätigt mit Urteil VI R 2/20: Auch persönlich erbrachte Pflege und verbundene Haushaltshilfen im Elternhaushalt können begünstigt sein. Sie müssen eigene Aufwendungen aus einer eigenen Verpflichtung tragen. Allein die Rechnung der Eltern zu bezahlen, reicht nicht automatisch.
Unterlagen für das Finanzamt
- Eigene Kosten: Vertrag und Rechnung müssen Ihre Kostentragung und die begünstigten Leistungen nachvollziehbar machen.
- Bankzahlung: Eine Rechnung und Zahlung auf das Konto des Leistungserbringers sind erforderlich. Auch ein Gemeinschafts- oder Drittkonto ist möglich.
- Kosten trennen: Begünstigte Arbeitskosten sind von Material, Verpflegung und reinen Vermittlungsleistungen abzugrenzen. Zweckgebundene Erstattungen für dieselben Kosten sind zu berücksichtigen; Pflegegeld nach § 37 SGB XI grundsätzlich nicht.
Außergewöhnliche Belastungen und Pflege-Pauschbetrag
- § 33 EStG: Notwendige krankheitsbedingte Kosten können nach Abzug von Erstattungen und der individuellen zumutbaren Belastung berücksichtigt werden. Dieselben Kosten dürfen nicht doppelt angesetzt werden.
- § 33b Abs. 6 EStG: Wer persönlich in seiner oder der Wohnung der gepflegten Person in EU/EWR pflegt und dafür keine Einnahmen erhält, kann jährlich 600 Euro bei Pflegegrad 2, 1.100 Euro bei Pflegegrad 3 oder 1.800 Euro bei Pflegegrad 4/5 oder Hilflosigkeit beantragen. Bei mehreren berechtigten Pflegepersonen wird geteilt. Der Pauschbetrag mindert das steuerpflichtige Einkommen, nicht unmittelbar die Steuer. Die gesetzliche Pflegegeld-Ausnahme für Eltern eines Kindes mit Behinderungen bleibt zu beachten.
Experten-Tipp
Sebastian Schugar
Die 4 Finanzierungs- und Aufteilungsmodelle für Paare
Wie teilt ein Paar die verbleibende Finanzierungslücke partnerschaftlich auf? In der Praxis haben sich vier durchdachte Modelle bewährt, die für jede familiäre und finanzielle Konstellation die passende Lösung bieten.
Modell 1: Das Verursacher-Modell (Getrennte Kassen)
Beim Verursacher-Modell trägt das leibliche Kind 100 Prozent der monatlichen Finanzierungslücke aus seinem persönlichen Nettoeinkommen oder eigenem Vorerbe. Das Gehalt des Partners bleibt unberührt.
- Vorteile: Maximale finanzielle Autonomie für das Schwiegerkind. Es entsteht kein Vorwurf über die Zweckentfremdung von Partner-Ressourcen.
- Nachteile & Risiken: Hohes Risiko der Überlastung des leiblichen Kindes. Muss ein Partner über 25 bis 30 Prozent seines Nettoeinkommens für die Pflege abzweigen, bricht dessen persönliche Sparquote ein. Das führt schleichend zu Frustration, wenn gemeinsame Urlaube oder Freizeitaktivitäten nicht mehr bezahlbar sind.
Modell 2: Das proportionale Familien-Modell (Einkommensquote)
Das Paar begreift die Pflege der Eltern als gemeinsame familiäre Aufgabe. Die Finanzierungslücke wird als reguläre Haushaltsausgabe definiert und exakt im Verhältnis der beiden Nettoeinkommen aufgeteilt.
- Vorteile: Beide Partner tragen gemessen an ihrer wirtschaftlichen Leistungskraft exakt dieselbe prozentuale Belastung ihres Einkommens. Das Modell stärkt den Zusammenhalt und schützt den geringer verdienenden Partner vor finanzieller Erschöpfung.
- Nachteile & Risiken: Ohne rechtliche Absicherung transferiert das Schwiegerkind monatlich erhebliche Finanzmittel an die Schwiegereltern. Geht die Immobilie der Eltern später an andere Miterben, entsteht beim Schwiegerpartner ein massives Ungerechtigkeitsgefühl.
Modell 3: Das Darlehens- & Erbausgleichsmodell (Notarielles Darlehen)
Das Paar schießt die monatliche Finanzierungslücke aus gemeinsamen Mitteln vor, schenkt das Geld jedoch nicht. Stattdessen schließen das Paar (oder das Schwiegerkind) einen schriftlichen, notariell beurkundeten Darlehensvertrag mit dem pflegebedürftigen Elternteil ab.
- Juristische Gestaltung: Darlehenshöhe, Nachweise und Fälligkeit werden wirksam vereinbart. Eine Grundschuld kann als Sicherheit dienen. Eine bestehende Darlehensschuld kann zu den Nachlassverbindlichkeiten gehören; ein Testament allein schafft keinen garantierten Vorrang vor anderen Gläubigern.
- Vorteile und Grenzen: Ein wirksames Darlehen kann einen Rückzahlungsanspruch begründen. Eine Grundschuld kann ihn absichern; vollständige Rückzahlung ist damit nicht garantiert. Entscheidend sind unter anderem Nachlasswert, Rang und bestehende Belastungen.
- Nachteile: Notar- und Grundbuchgebühren fallen an; das Modell setzt verwertbares Immobilien- oder Anlagevermögen des Elternteils voraus.
Modell 4: Das Zeit-Geld-Kompensationsmodell (Care-Management vs. Finanzen)
Verdient das Schwiegerkind deutlich mehr und übernimmt den überwiegenden Teil der finanziellen Lücke, gleicht das leibliche Kind diesen Einsatz durch operatives Care-Management aus.
- Strukturierung: Die Koordination der Betreuungskräfte, Arztfahrten, Behördenanträge, Medikamentenbesorgungen und Qualitätskontrollen erfordern pro Monat typischerweise 15 bis 20 Stunden. Dieser Zeiteinsatz wird mit einem internen Verrechnungssatz (z. B. 25 bis 30 Euro pro Stunde) bewertet und monatlich mit dem Mehraufwand des Partners saldiert.
- Vorteile: Unsichtbare Sorgearbeit wird sichtbar und partnerschaftlich honoriert. Die Balance der Beiträge bleibt gewahrt.
Experten-Tipp
Sebastian Schugar
Vollständige Fallstudie: Die Zahlen im Detail
Rechenbeispiel ohne pauschale Erstattungen
Die angenommenen Gesamtkosten bleiben bei 2.950 Euro Agenturhonorar plus 350 Euro Kost und Logis, zusammen 3.300 Euro monatlich. Der Vater hat Pflegegrad 3, eine angenommene Nettorente von 1.550 Euro und 599 Euro Pflegegeld bei vollem Anspruch.
Für die laufende Planung stehen damit 2.149 Euro monatlich zur Verfügung. Die Lücke beträgt 1.151 Euro monatlich beziehungsweise 13.812 Euro jährlich. Verhinderungspflege und Entlastungsbetrag werden nicht als festes Monatseinkommen abgezogen. Geeignete tatsächliche Erstattungen sind gesondert zu prüfen.
Die Tochter verdient im Beispiel 2.800 Euro netto, ihr Partner 3.800 Euro. Bei proportionaler Aufteilung entfallen 42,42 Prozent auf die Tochter und 57,58 Prozent auf den Partner.
| Aufteilung vor Steuern | Tochter monatlich | Partner monatlich |
|---|---|---|
| Tochter trägt die Lücke allein | 1.151,00 € | 0,00 € |
| Proportionale Aufteilung | 488,30 € | 662,70 € |
| Proportionales Darlehen | 488,30 € | 662,70 € |
| Partner trägt die finanzielle Lücke | 0,00 € | 1.151,00 € |
Die proportionale Belastung entspricht jeweils rund 17,44 Prozent des Nettoeinkommens. Bei alleiniger Zahlung wären es rund 41,11 Prozent bei der Tochter oder 30,29 Prozent beim Partner. Ein möglicher Darlehensrückfluss und ein Ausgleich für Sorgearbeit sind davon getrennte Vereinbarungen.
Die Steuerwirkung ist hier nicht eingerechnet. Sie hängt unter anderem davon ab, wer welche begünstigten Kosten tatsächlich trägt und welche weiteren steuerlichen Voraussetzungen erfüllt sind.
Das Geschwister-Dilemma & Erbrecht (§ 2057a BGB)
Wenn Geschwister unterschiedlich viel zur Pflege beitragen, sollten Ausgleich und Finanzierung möglichst früh besprochen werden.
Gesetzlicher Pflegeausgleich nach § 2057a BGB
Die Vorschrift kann unter ihren Voraussetzungen einen Ausgleich unter erbenden Abkömmlingen ermöglichen, auch für Pflege über längere Zeit. Zu den Abkömmlingen können rechtlich angenommene Kinder gehören; Schwiegerkinder sind nicht allein wegen ihrer Pflegeleistung erfasst.
Die Höhe richtet sich nach Billigkeit, Dauer und Umfang der Leistungen sowie dem Nachlasswert. Es gibt keine automatische Festsetzung eines Pflegebetrags durch das Nachlassgericht. Vergütungen und andere Ansprüche sind zu berücksichtigen.
Vier mögliche Bausteine einer individuellen Vereinbarung
- Pflege und Organisation dokumentieren: Aufgaben und Beiträge festhalten, damit sie später nachvollziehbar sind.
- Kosten oder Darlehen regeln: Beteiligte können wirksame Zahlungs- und Rückzahlungsvereinbarungen treffen. § 1967 BGB garantiert weder Vorrang noch einen ausreichenden Nachlass.
- Testament oder Vermächtnis prüfen: Ein Vorausvermächtnis nach § 2150 BGB betrifft einen zugleich bedachten Erben. Für weitere Begünstigte und Pflichtteilsfolgen ist die Gestaltung gesondert zu prüfen.
- Verzicht nur bei Bedarf vereinbaren: Ein Pflichtteilsverzicht ist keine automatische Folge ungleicher Beiträge. Er erfordert einen Vertrag mit dem Erblasser und notarielle Beurkundung (§§ 2346, 2348 BGB).
Lassen Sie die passende Gestaltung rechtlich prüfen. Eine Vereinbarung kann Konflikte verringern, aber weder Streit noch vollständige Rückzahlung garantieren.
Der 5-Schritte-Gesprächsleitfaden für den Küchentisch & Fazit
Geld ist in Paarbeziehungen oft ein hoch emotionales Tabuthema. Wenn es um die Pflege der Schwiegereltern geht, vermischen sich finanzielle Sachfragen schnell mit alten Loyalitätskonflikten. Mit einer strukturierten Gesprächsführung schaffen Sie Klarheit und nehmen den emotionalen Druck aus der Beziehung.
Der 5-Schritte-Leitfaden für das Paargespräch
| Schritt | Zielsetzung | Konkrete Handlung des Paares |
|---|---|---|
| Schritt 1: Revisionssicherer Kassensturz | Fakten statt Vermutungen | Alle realen Gesamtkosten der 24h-Betreuung den Nettoeinkünften und Kassenleistungen des Vaters transparent gegenüberstellen. |
| Schritt 2: Schmerzgrenze definieren | Schutz der eigenen Familie | Festlegung eines monatlichen Maximalbetrags, der die gemeinsame Altersvorsorge und Urlaube nicht gefährdet. |
| Schritt 3: Modellentscheidung treffen | Klare Spielregeln | Einvernehmliche Wahl eines der 4 Allokationsmodelle (Verursacher-, Proportional-, Darlehens- oder Zeit-Geld-Modell). |
| Schritt 4: Rechtliche Flankierung | Absicherung & Steuern | Darlehen und Testament bei Bedarf rechtlich gestalten lassen; Bankzahlung und individuelle Steuerentlastung prüfen. |
| Schritt 5: Notfallplan & Abbruchkriterien | Grenzen setzen | Klare Kriterien definieren (z. B. Kostenobergrenzen oder schwere Fremdgefährdung), bei denen ein Übergang ins Heim eingeleitet wird. |
Ein persönliches Wort von Sebastian Schugar
Die Betreuung der eigenen Eltern im Alter ist einer der größten Liebesbeweise, die wir erbringen können. Doch dieser Liebesdienst darf niemals auf Kosten Ihrer eigenen Partnerschaft oder der finanziellen Zukunft Ihrer Kinder gehen.
Wir bei Thalpos Pflegevermittlung verstehen uns nicht als reine Vermittler. Als heimatverbundene Fachagentur begleiten wir Familien im gesamten Rhein-Main-Gebiet von den ersten Fragen am Küchentisch bis zum harmonischen Alltag im eigenen Zuhause. Unser Grundsatz von thalpos, der lebensspendenden Nestwärme, gilt für die pflegebedürftigen Eltern genauso wie für das pflegende Paar.
Wenn Sie vor dieser Herausforderung stehen und die Finanzierung für Ihre Eltern im Rhein-Main-Gebiet rechtssicher und partnerschaftlich ordnen möchten, rufen Sie mich in unserem Büro in Frankfurt an. Wir prüfen Ihre Unterlagen gemeinsam, finden die passende Betreuungskraft im Rahmen unseres biografischen Resonanz-Matchings und schaffen ein stabiles Fundament für Ihre Familie.