Die biographische Lücke der häuslichen Sorgearbeit
Wer seine Angehörigen im eigenen Zuhause pflegt, leistet einen unschätzbaren Dienst für unsere Gesellschaft. Doch wer heute die eigene Erwerbsarbeit drosselt, um für Vater oder Mutter da zu sein, sollte sich rechtzeitig auf einschneidende rentenrechtliche Vorgaben ab dem Jahr 2027 einstellen. Die Bundesregierung plant im Zuge des neuen Pflegeneuordnungsgesetzes (PNOG) drastische Kürzungen bei den Rentenbeiträgen für nicht erwerbsmäßige Pflegepersonen. Wenn diese Pläne Gesetz werden, betrifft das fast zwei Millionen Menschen in unserem Land.
Nach Angaben des Statistischen Bundesamtes wurden Ende 2023 rund 4,9 Millionen Pflegebedürftige, etwa 86 Prozent, zu Hause versorgt. Die Zahlen wurden im Dezember 2024 veröffentlicht. Oft geschieht dies durch die Kinder oder den Ehepartner. Der Gesetzgeber hatte in der Vergangenheit einen wichtigen Ausgleichsmechanismus geschaffen, indem die Pflegekasse Rentenbeiträge für pflegende Angehörige übernahm. Das war eine grundlegende Anerkennung für den enormen Einsatz am Pflegebett. Ich weiß aus Hunderten von Hausbesuchen bei uns im Rhein-Main-Gebiet: Diese Absicherung ist für Familien existenziell.
Wir bei Thalpos Pflegevermittlung erleben täglich, wie intensiv diese Sorgearbeit ist. Unser thalpos-Leitgedanke steht für das schützende Nest und die Wärme in der Pflege. Doch um dieses Nest auch finanziell abzusichern, müssen Angehörige die rechtlichen Rahmenbedingungen kennen. Die angekündigten Kürzungen im Zuge des Pflegeneuordnungsgesetzes bedrohen die Alterssicherung pflegender Angehöriger massiv. Die ersten Pläne und die breite politische Kritik daran können Sie in dem Bericht der Tagesschau zum Pflegeneuordnungsgesetz nachlesen.
Die Entwertung der Pflege: Kürzung auf 70 Prozent
Bisher zahlte die Pflegekasse für pflegende Angehörige wichtige Rentenbeiträge auf Basis eines fiktiven Einkommens. Die Höhe dieser Beiträge richtet sich nach dem Pflegegrad und der Art der in Anspruch genommenen Leistung. Bei einer reinen häuslichen Pflege durch Angehörige, also unter Bezug von Pflegegeld, zahlt die Kasse die höchsten Beiträge. Die Berechnung orientiert sich an der sozialversicherungsrechtlichen Bezugsgröße, um den Lohnverzicht abzufedern.
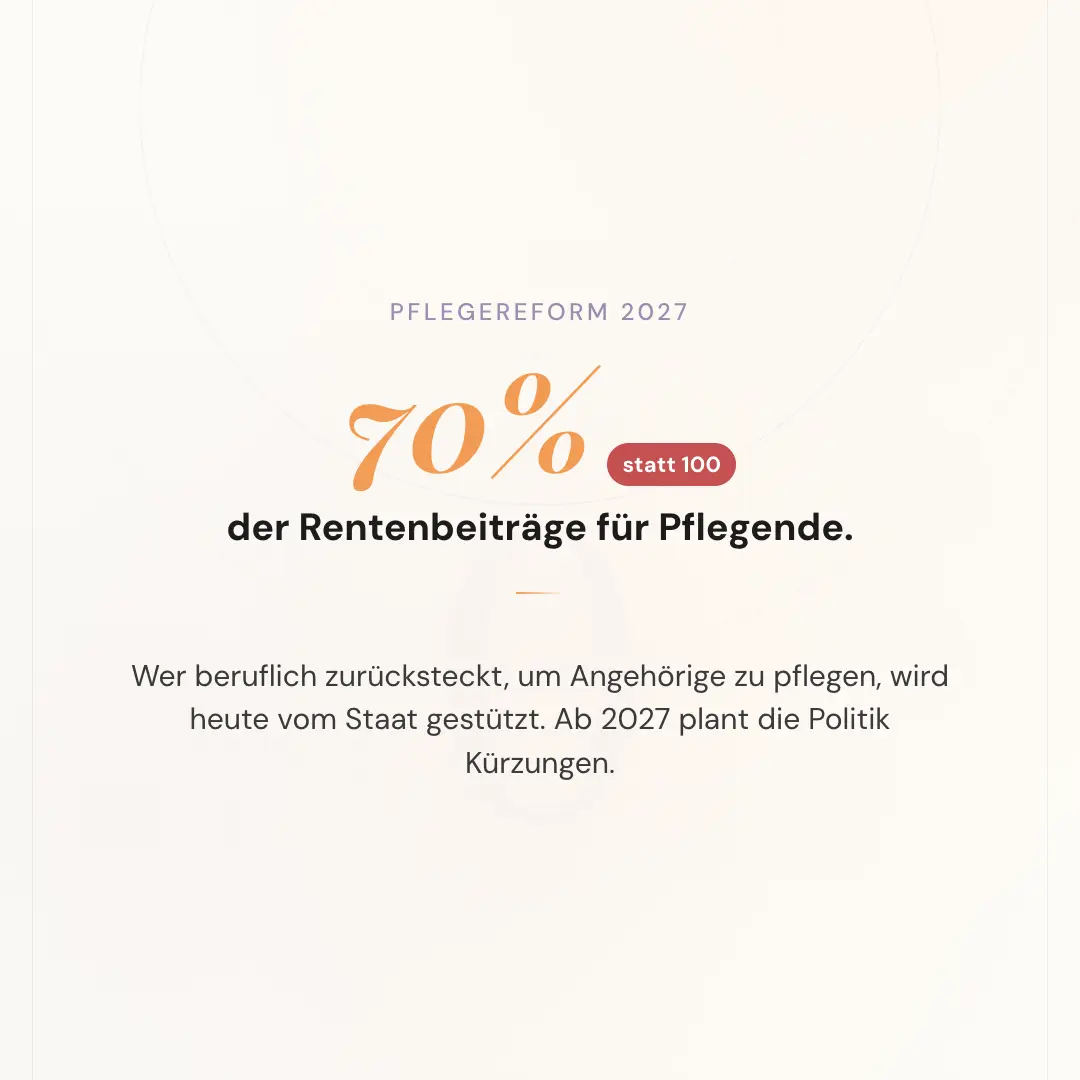
Ab dem 1. Januar 2027 soll diese Bemessungsgrundlage jedoch pauschal auf 70 Prozent des bisherigen Niveaus gekürzt werden. Das bedeutet einen Rückgang um volle 30 Prozent. Die tägliche Arbeit am Pflegebett bleibt gleich schwer, doch Ihr Rentenanspruch sinkt. Die Bundesregierung begründet diese Maßnahme mit der Notwendigkeit, das Defizit der Pflegekassen zu stabilisieren. Diese Pläne verunsichern viele betroffene Familien zutiefst. Der Sozialverband VdK warnt in einer offiziellen Stellungnahme vor den drastischen Einschnitten und fordert Nachbesserungen. Die Kritik des Verbandes ist auf der Webseite des Sozialverbands VdK zur Pflegereform dokumentiert.
Der Juni-Vorschlag betraf die Beitragsbemessung für Pflegezeiten, nicht die gesamte persönliche Altersrente. Konkrete Rentenzuwächse hängen unter anderem von Pflegegrad, Leistungsart, geteilten Pflegezeiten und den Werten des jeweiligen Jahres ab. Eine feste Lebensrenten-Einbuße lässt sich daraus nicht allgemein ableiten. Die pauschale Kürzung ist im September-Entwurf entfallen.

Experten-Tipp
Sebastian Schugar
Wer zahlt die Beiträge? Voraussetzungen der Pflegekasse
Nicht jede private Pflegestätigkeit führt automatisch zu Rentenansprüchen. Die Pflegekasse übernimmt die Beiträge zur Rentenversicherung nur unter klar definierten rechtlichen Voraussetzungen. Zunächst muss die zu pflegende Person mindestens Pflegegrad 2 und einen entsprechenden Anspruch aus der Pflegeversicherung haben. Die Pflege muss nicht erwerbsmäßig erfolgen. Zudem muss die Pflege in der häuslichen Umgebung stattfinden, um den Verbleib im eigenen Zuhause zu unterstützen.
Die pflegende Person muss den Angehörigen mindestens zehn Stunden pro Woche pflegen, verteilt auf wenigstens zwei Tage. Auch der Rentenstatus zählt: Eine Vollrente nach Erreichen der Regelaltersgrenze kann die Versicherungspflicht ausschließen. Ein wichtiger Punkt ist die eigene Erwerbstätigkeit. Wer neben der Pflege mehr als 30 Stunden pro Woche erwerbstätig ist, verliert den Anspruch auf die Rentenzahlungen der Kasse komplett. Die genauen Richtlinien und Antragswege stellt die Deutsche Rentenversicherung zur Pflege von Angehörigen detailliert bereit.
Um diese Beiträge tatsächlich zu erhalten, müssen Sie als Pflegeperson aktiv werden. Sie müssen einen speziellen Fragebogen zur sozialen Sicherung ausfüllen und bei der Pflegekasse des Pflegebedürftigen einreichen. Erst wenn die Kasse die Voraussetzungen positiv geprüft hat, meldet sie die Zeiten an die Rentenversicherung und überweist die entsprechenden Beiträge. Ich empfehle pflegenden Angehörigen dringend, diese Meldung frühzeitig und sorgfältig vorzunehmen.
Das Ende der Flexirente für pflegende Senioren
Die geplante Reform betrifft nicht nur jüngere, berufstätige Angehörige, die für die Pflege im Job kürzertreten. Eine besonders drastische Änderung plant der Gesetzgeber für Pflegepersonen, die bereits im Ruhestand sind und ihre Regelaltersgrenze erreicht haben. Bislang gab es für sie einen rechtssicheren Weg, die eigene Rente durch die Pflegearbeit weiter aufzubessern.
Über das Modell der Flexirente konnten pflegende Senioren ihre Vollrente in eine Teilrente von zum Beispiel 99 Prozent umwandeln. Dadurch blieb die Versicherungspflicht in der Rentenversicherung bestehen, und die Pflegekasse musste weiterhin Beiträge einzahlen. Pflegende Ehepartner konnten so Jahr für Jahr zusätzliche Rentenpunkte sammeln und ihre monatliche Rente spürbar erhöhen. Der Juni-Entwurf sah einen Ausschluss der Rentenversicherungspflicht aus nicht erwerbsmäßiger Pflege nach Erreichen der Regelaltersgrenze bei Bezug einer Altersrente vor, auch einer Teilrente. Diese besondere Regel steht weiterhin im September-Entwurf; sie ist noch kein geltendes Gesetz. Die Verbraucherzentrale warnt vor dem Wegfall dieser Option und klärt in einem Ratgeber über die Funktionsweise und die drohenden Nachteile auf. Die Details dazu finden Sie bei der Verbraucherzentrale NRW zu Rentenvorteilen für Pflegende.
Diese Streichung stellt eine massive Entwertung der Sorgearbeit dar. Ein Ehepartner, der seine demente Ehefrau im gemeinsamen Zuhause betreut, leistet dieselbe schwere Arbeit wie eine jüngere Pflegeperson. Bei Umsetzung könnte seine Pflege keine weiteren Rentenbeiträge auslösen, wenn die genannten Voraussetzungen erfüllt sind. Seine bereits erworbene Altersrente würde dadurch nicht gestrichen. Das führt zu einer spürbaren Verschärfung der Altersarmut bei älteren Pflegepersonen in unserer Region.
Experten-Tipp
Sebastian Schugar
Der heimatverbundene Gegenentwurf: Erwerb sichern, Vermögen schützen
Die Reformdebatte macht eine individuelle Prüfung der geltenden Rentenregeln wichtig. Der frühere allgemeine Kürzungsvorschlag wurde im September-Entwurf nicht fortgeführt. Um eine eigene finanzielle Benachteiligung im Alter zu verhindern, müssen Familien neue Wege gehen. Die Drosselung der eigenen Erwerbsarbeit ist unter diesen Bedingungen oft der falsche Weg. Als heimatverbundene Fachagentur begleiten wir Familien im Rhein-Main-Gebiet dabei, die Pflege und den eigenen Beruf miteinander in Einklang zu bringen.
Eine passende häusliche Betreuung kann Angehörige dabei unterstützen, erwerbstätig zu bleiben. Ob und in welchem Umfang das gelingt, hängt vom individuellen Bedarf und weiteren Hilfen ab. Eine unveränderte Erwerbsbiografie oder ein vollständiger Vermögensschutz ist damit nicht garantiert.
Für selbst getragene begünstigte Arbeitskosten kann eine Steuerermäßigung nach § 35a EStG infrage kommen. Sie beträgt 20 Prozent, insgesamt höchstens 4.000 Euro jährlich nach Absatz 2, und hängt auch von der tatsächlich zu zahlenden Einkommensteuer ab.
Betreuungsform, Kosten und Finanzierung sollten Sie individuell vergleichen. Für Hilfe zur Pflege und geschütztes Vermögen gelten eigene Voraussetzungen; eine häusliche Betreuung schützt das Elternhaus nicht automatisch vor einem Vermögenseinsatz.